
Índice de Precios de las Materias Primas Alimentarias de la FAO e Índice de Precios de los Alimentos de la FAO
El Índice de Precios de los Alimentos de la FAO sube ligeramente en septiembre por el alza de los precios del azúcar, los cereales y los aceites vegetales
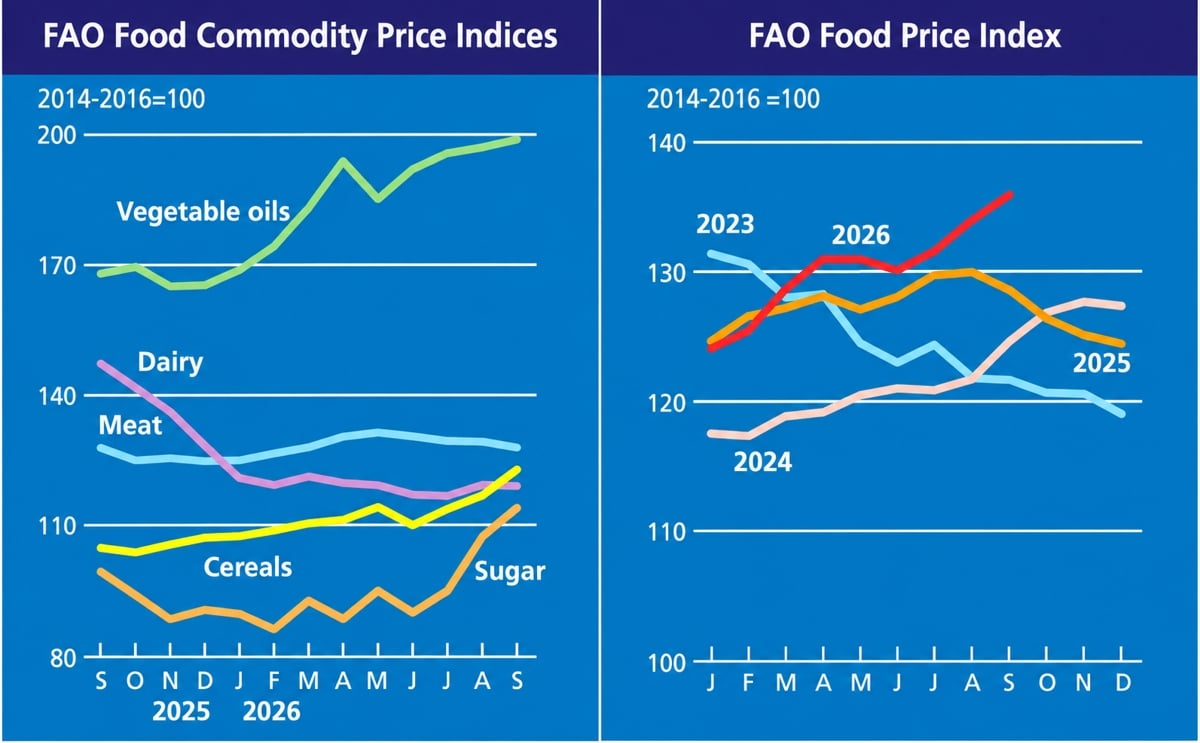
El Índice de Precios de los Alimentos de la FAO* (FFPI) registró un promedio de 136,0 puntos en septiembre de 2026, un aumento de 2,0 puntos (1,5 %) respecto del nivel revisado de agosto. Los índices de precios de los grupos de materias primas de origen agrícola (cereales, aceites vegetales y azúcar) aumentaron todos respecto del mes anterior, mientras que el índice de precios de la carne descendió y el índice de precios de los productos lácteos se mantuvo estable. En comparación con el mismo periodo del año anterior, el FFPI se situó 7,4 puntos (5,8 %) por encima, pero permaneció 24,3 puntos (15,1 %) por debajo del máximo alcanzado en marzo de 2022.
El Índice de Precios de los Cereales de la FAO registró un promedio de 122,8 puntos en septiembre, un aumento de 6,0 puntos (5,1 %) respecto de agosto y 18,0 puntos (17,2 %) por encima de su valor de septiembre de 2025. Los precios mundiales del trigo aumentaron un 6,3 % respecto de agosto y alcanzaron su nivel más alto desde agosto de 2023, aunque las cotizaciones diarias se moderaron hacia finales de mes. El aumento estuvo asociado en gran medida a las restricciones logísticas en la región del mar Negro, que llevaron a los importadores a orientarse hacia orígenes alternativos. Las condiciones de tiempo seco en algunas zonas de América del Norte antes de la siembra del trigo de invierno también contribuyeron al aumento. Los precios mundiales del maíz subieron un 5,6 % intermensual hasta su nivel más alto en más de tres años, respaldados por un panorama más ajustado de la oferta tras rendimientos inferiores a lo previsto en Estados Unidos de América y una menor disponibilidad para la exportación en Brasil.
Las perturbaciones comerciales en la región del mar Negro redujeron la disponibilidad de maíz para la exportación, mientras que la incertidumbre sobre el transporte marítimo por el estrecho de Ormuz mantuvo elevadas las preocupaciones sobre los costos de combustible, fertilizante y flete, lo que proporcionó un apoyo adicional a los precios de las materias primas, en particular a los de las utilizadas como insumos para biocombustibles, como el maíz. Los precios mundiales del sorgo y la cebada también aumentaron en septiembre, un 13,7 % y un 3,9 %, respectivamente, en consonancia con la tendencia general de los mercados de cereales forrajeros, así como con las expectativas de mayores compras chinas de sorgo tras las conversaciones comerciales entre China y Estados Unidos de América. El Índice de Precios de Todos los Tipos de Arroz de la FAO aumentó un 1,4 % en septiembre de 2026, ya que las cotizaciones de la variedad índica subieron en medio de preocupaciones meteorológicas y de ofertas más ajustadas por estacionalidad.
El Índice de Precios de los Aceites Vegetales de la FAO registró un promedio de 198,6 puntos en septiembre, un aumento de 1,8 puntos (0,9 %) respecto de agosto y un 18,3 % por encima de su nivel de hace un año. El aumento fue impulsado principalmente por los mayores precios mundiales del aceite de palma, que compensaron con creces el descenso de las cotizaciones del aceite de girasol. Los precios del aceite de soja y de colza se mantuvieron estables en términos generales durante el mes. Los precios internacionales del aceite de palma subieron por cuarto mes consecutivo, respaldados por una fuerte demanda mundial de importaciones y por las preocupaciones sobre el impacto del tiempo seco en las perspectivas de producción en el Sudeste Asiático. En cambio, los precios del aceite de girasol descendieron por tercer mes consecutivo, reflejando expectativas de abundantes suministros de la región del mar Negro, aunque las perturbaciones logísticas en curso y la limitada capacidad de exportación por rutas alternativas contuvieron el descenso. Los precios mundiales del aceite de soja apenas variaron y se mantuvieron muy por encima de sus niveles de hace un año, respaldados por una demanda sólida del sector de los biocombustibles. Los precios del aceite de colza también permanecieron en gran medida sin cambios.
El Índice de Precios de la Carne de la FAO registró un promedio de 127,9 puntos en septiembre, un descenso de 1,5 puntos (1,1 %) respecto de su valor revisado de agosto y en línea con su nivel de hace un año. El descenso reflejó cotizaciones más bajas de la carne de ave y de cerdo, mientras que los precios de la carne de bovino y ovino se mantuvieron estables en términos generales. Las cotizaciones internacionales de la carne de ave descendieron ante abundantes suministros de exportación procedentes de Brasil y una menor demanda de importación de la Unión Europea tras la entrada en vigor, el 3 de septiembre, de los requisitos de importación relacionados con los antimicrobianos. El efecto fue más evidente en los productos de mayor valor y se vio agravado por el adelanto de importaciones antes de la aplicación de las nuevas normas. Los precios de la carne de cerdo también descendieron ante suministros abundantes en los principales países exportadores.
En la Unión Europea, las tasas de crecimiento animal volvieron a niveles normales tras el descenso durante las olas de calor del verano, lo que respaldó un aumento de los suministros y presionó los precios a la baja. En cuanto a la carne de bovino, los precios de exportación en Australia descendieron ante una competencia mundial más intensa, mientras que las cotizaciones aumentaron en Brasil, respaldadas por una demanda más fuerte de Estados Unidos de América tras la ampliación temporal del contingente arancelario para recortes de carne magra de vacuno el 1 de septiembre, que redujo los aranceles sobre volúmenes adicionales de importación. Los precios de la carne de ovino permanecieron sin cambios en promedio, ya que el apoyo a los precios de exportación en Oceanía por la firme demanda mundial de importaciones se vio atenuado por cotizaciones más bajas en Nueva Zelanda, que reflejaron en gran medida movimientos cambiarios.
El Índice de Precios de los Productos Lácteos de la FAO registró un promedio de 119,1 puntos en septiembre, un descenso de 0,2 puntos (0,1 %) respecto de agosto. Los descensos de los precios del queso fueron compensados casi en su totalidad por aumentos de las cotizaciones de la leche en polvo, mientras que los precios de la mantequilla apenas variaron. El índice permaneció un 19,1 % por debajo de su nivel de hace un año. Aunque las cotizaciones de la leche en polvo desnatada se situaron un 33,1 % por encima de su nivel de hace un año, los precios del queso y de la mantequilla fueron sustancialmente más bajos. Los precios de la leche en polvo subieron en los principales orígenes, respaldados por una demanda de importación sostenida, en particular de Asia, y una disponibilidad limitada para entrega inmediata. En Oceanía, el firme interés de compra compensó con creces la presión a la baja de una mayor producción de leche por estacionalidad.
Los precios del queso descendieron en las principales regiones exportadoras. La tendencia fue impulsada principalmente por la evolución en la Unión Europea, donde un menor interés de compra y la fuerte competencia de los abundantes suministros de exportación procedentes de Estados Unidos de América presionaron los precios a la baja. La creciente disponibilidad estacional de exportaciones en Oceanía añadió más presión a la baja. En cambio, los precios de la mantequilla apenas variaron en promedio, ya que las cotizaciones de exportación más bajas en Oceanía se compensaron en gran medida con precios más firmes en Europa debido a la disponibilidad limitada de materia grasa láctea tras un verano caluroso y seco.
El Índice de Precios del Azúcar de la FAO registró un promedio de 114,0 puntos en septiembre, un aumento de 6,5 puntos (6,1 %) respecto de agosto y de 14,6 puntos (14,7 %) respecto de hace un año, lo que supuso su tercer aumento mensual consecutivo y alcanzó su nivel más alto desde abril de 2025. El aumento fue impulsado principalmente por las perspectivas de una oferta mundial de azúcar más ajustada en la campaña 2026/27. En la Unión Europea, un descenso de la superficie sembrada y las condiciones meteorológicas adversas durante el periodo de crecimiento deberían traducirse en una menor producción de remolacha azucarera. Las previsiones de menor producción de azúcar en Tailandia y las preocupaciones sobre las perspectivas de los cultivos en India, en medio de precipitaciones inferiores a lo normal y condiciones de El Niño cada vez más intensas, contribuyeron a un panorama más ajustado de la oferta mundial. Además, las lluvias intensas que interrumpieron el avance de la cosecha en la principal región productora del Centro-Sur de Brasil ejercieron una mayor presión al alza sobre los precios internacionales del azúcar.
* A diferencia de otros grupos de materias primas, la mayoría de los precios utilizados en el cálculo del Índice de Precios de la Carne de la FAO no están disponibles cuando se calcula y publica el Índice de Precios de los Alimentos de la FAO; por lo tanto, el valor del Índice de Precios de la Carne de los meses más recientes se deriva de una mezcla de precios proyectados y observados. En ocasiones, esto puede requerir revisiones significativas del valor final del Índice de Precios de la Carne de la FAO, lo que a su vez podría influir en el valor del Índice de Precios de los Alimentos de la FAO.
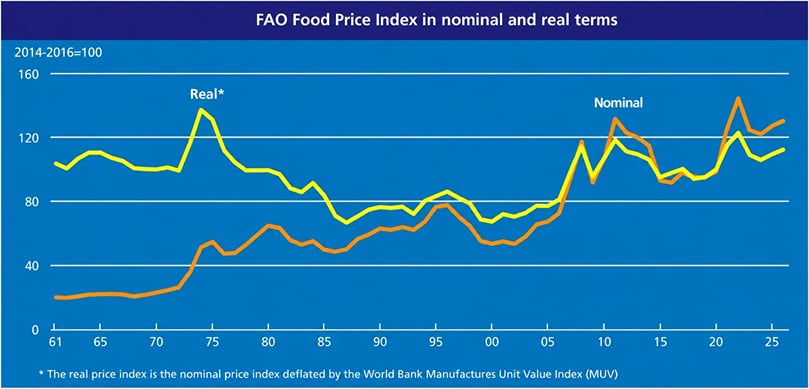
Índice de Precios de los Alimentos de la FAO en términos nominales y reales
¿Te gustaría recibir noticias como esta por correo electrónico? ¡Únete y suscríbete!
Get the latest potato industry news straight to your WhatsApp. Join the PotatoPro WhatsApp Community!
Empresa Destacada

Noticias relacionadas

Agosto 05, 2026
Unilever Expects No Major Job Losses in Netherlands After Food Division Sale to McCormick
Unilever expects no major job losses in the Netherlands after selling its food division to McCormick. The new company will retain a strong Dutch presence, including Rotterdam headquarters and Wageningen research center, supporting around 1,000 jobs.

Junio 16, 2026
Protein and fiber enrichment create new opportunities in potato-based snacks
Growing demand for healthier snacks is driving interest in protein and fiber enrichment. Emsland Group highlights ingredient and application solutions for potato-based snacks and will present its portfolio at SNACKEX 2026 in Lisbon.

Mayo 25, 2026
Brits embrace global flavours as adventurous home cooking trends rise, says Lamb Weston survey
A survey by Lamb Weston reveals Brits are embracing global flavours at home, with younger generations leading the trend by adding chilli oils, spices and international-inspired twists to everyday meals and chips.